Thndr
- 68.00المراجعات
- 3.7
- المطوّر
- Axis Markets B.V.
- تاريخ الإصدار
- 10/05/2020
لقطات الشاشة
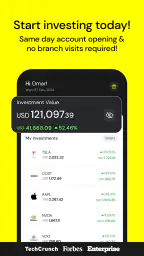
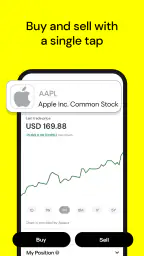
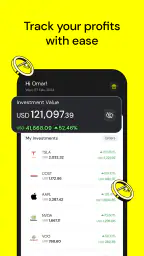
عندما أفكر في تطبيق استثمار أموالي، لا أبدأ بالسؤال عن شكل الواجهة فقط، بل أسأل نفسي: هل أفهم ما أفعله؟ هل أستطيع التحكم في حسابي؟ وهل يوضح التطبيق اختياراتي في اللحظات الحساسة؟ من هذه الزاوية جربت Thndr كتطبيق مالي من تطوير Axis Markets B.V.، ووجدته موجهاً إلى من يريد الانتقال من متابعة المال في الحساب البنكي إلى التعامل مع الاستثمار من الهاتف بطريقة أقرب إلى الاستخدام اليومي.
التطبيق مجاني، ومصنف PEGI 3، ويعمل على أجهزة أندرويد التي تستخدم الإصدار 8.0 أو أحدث. هذه نقطة عملية لمن يملك هاتفاً قديماً نسبياً، بينما يحمل الإصدار الحالي الرقم 12.1.0. ويظهر انتشاره بوضوح من وصوله إلى أكثر من خمسة ملايين تثبيت، مع متوسط تقييم يبلغ 3.7 من نحو 29 ألف تقييم. الأرقام تعطي انطباعاً بأن التطبيق معروف، لكنها لا تكفي وحدها لبناء الثقة؛ فالثقة هنا تتعلق أيضاً بما أراه أمامي قبل اتخاذ القرار.
كيف أقيّم الثقة قبل أن أضع المال في التطبيق؟
أول ما أعجبني في تجربة هذا النوع من التطبيقات هو أن القرار لا يبقى فكرة عامة. أفتح التطبيق لأنفذ خطوة مالية محددة، ولذلك أحتاج إلى أن يكون المسار واضحاً من البداية: إنشاء الحساب، فهم ما أختاره، مراجعة العملية، ثم معرفة ما حدث بعدها. أي غموض في هذه السلسلة يجعلني أبطئ وأراجع نفسي، وهذا ليس عيباً بالضرورة؛ في التطبيقات المالية، التمهل أفضل من الضغط على زر بسرعة.
وجود اسم المطور بوضوح، Axis Markets B.V.، يساعدني على معرفة الجهة المرتبطة بالتطبيق بدلاً من التعامل مع اسم غامض. لكنني لا أعتبر اسم المطور وحده دليلاً كاملاً على الأمان. عند تثبيت التطبيق، أتعامل مع شاشة الأذونات وسياسات الحساب باعتبارها جزءاً من تجربة الاستخدام نفسها، لا نصاً يمكن تجاوزه تلقائياً. إذا طلب التطبيق إذناً لا أفهم صلته بالوظيفة التي أستخدمها، أتوقف وأراجعه قبل المتابعة.
هنا تظهر فائدة استخدام التطبيق بعقلية منفصلة عن تطبيقات التواصل أو الألعاب. في تلك التطبيقات قد أقبل إعداداً سريعاً أو إشعاراً إضافياً، أما في تطبيق استثماري فأنا أريد أن أعرف متى أدخل بياناتي، ومتى أؤكد عملية، ومتى أستطيع التراجع أو تغيير تفضيلاتي. أفضل قرار مالي داخل التطبيق هو القرار الذي أفهمه قبل تأكيده، وليس القرار الذي أصل إليه بأقل عدد من النقرات.
لا أتعامل مع عبارة “ضع أموالك في العمل” كأنها وعد بعائد. بالنسبة لي، هي وصف لفكرة التطبيق لا ضمان لنتيجة. الاستثمار يظل مرتبطاً بالمخاطر، وباختيار المستخدم، وبالأسواق التي يتعامل معها. لذلك لا أرى أن التطبيق مناسب لمن يريد ربحاً سريعاً أو نتيجة مضمونة، حتى لو كانت الواجهة سهلة أو كان عدد مستخدميه كبيراً.
الحساب ليس مجرد تسجيل دخول
في الاستخدام الواقعي، الحساب هو مركز التحكم كله. قبل أن أبدأ، أحتاج إلى الانتباه إلى بيانات التسجيل، ووسائل التحقق، والتنبيهات التي تصلني، وأي شاشة تعرض تفاصيل العملية قبل تنفيذها. لا أتعامل مع الهاتف باعتباره جهازاً محايداً؛ فقد يكون مشتركاً مع أحد أفراد الأسرة، أو قد تظهر إشعاراته على شاشة القفل. لهذا أراجع إعدادات الإشعارات في الهاتف نفسه، وأتأكد من أن محتوى التنبيهات لا يكشف تفاصيل لا أريد ظهورها أمام الآخرين.
هذه نصيحة بسيطة لكنها مهمة: لا أفتح الحساب من شبكة عامة لمجرد أنني أريد متابعة السوق بسرعة، ولا أترك جلسة الحساب مفتوحة على جهاز مشترك. كما أراجع البريد أو رقم الهاتف المرتبط بالحساب، لأن الوصول إليهما قد يكون جزءاً من استعادة الحساب أو تأكيد بعض الخطوات. التطبيق قد يكون جيداً، لكن حماية الحساب تظل مسؤولية مشتركة بين تصميم الخدمة وسلوك المستخدم.
ومن المفيد أن أفصل بين حساب الاستثمار والحساب الذي أستخدمه للمصروف اليومي في ذهني على الأقل. عندما أرى رصيداً أو قيمة استثمارية على الشاشة، لا أتعامل معها كأنها مال متاح للإنفاق فوراً. هذا التفريق يقلل القرارات العاطفية، خصوصاً في الأيام التي تتحرك فيها الأسعار بسرعة.
التحكم قبل التأكيد أهم من سرعة التنفيذ
أثناء مراجعة أي عملية، أبحث عن تفاصيلها قبل الضغط النهائي: ما الذي أشتريه أو أتابعه؟ ما القيمة التي أدخلتها؟ وهل الشاشة التي أمامي هي مراجعة نهائية أم مجرد خطوة تمهيدية؟ هذه العادة مفيدة مع Thndr تحديداً لأن سهولة الوصول إلى الأدوات المالية قد تجعل المستخدم يشعر أن العملية تشبه شراء منتج عادي من متجر إلكتروني، مع أن أثرها مختلف تماماً.
أنصح المستخدم الجديد بأن يبدأ بمبلغ يستطيع تحمل تقلبه، لا بمبلغ يحتاج إليه لدفع فواتيره. كما أحتفظ بسجل شخصي بسيط للعمليات، لا لأن التطبيق لا يعرض معلومات الحساب، بل لأن كتابة سبب كل قرار تساعدني على اكتشاف أخطائي: هل اشتريت بسبب خطة واضحة، أم بسبب خبر عابر، أم لأنني رأيت حركة سعرية وأردت اللحاق بها؟ هذه الطريقة تجعل التطبيق أداة للتعلم والانضباط، لا مجرد شاشة لتنفيذ ردود فعل سريعة.
ومن النقاط التي أراها غير واضحة لكثير من المبتدئين أن سهولة إنشاء العملية لا تعني سهولة الخروج منها بالنتيجة التي يريدونها. قد تتغير الأسعار، وقد تختلف توقعات المستخدم عن الواقع، وقد يكتشف أن المال الذي وضعه يحتاج إلى وقت أطول مما تصور. لذلك أتعامل مع زر التأكيد كقرار مستقل، وأعيد قراءة التفاصيل حتى لو كنت قد مررت بالخطوات نفسها سابقاً.
البيانات في اللحظات الحساسة
التطبيق المالي يمر بلحظات تكون فيها البيانات أكثر حساسية من المعتاد: إنشاء الحساب، إدخال معلومات التعريف، تسجيل الدخول، استعادة الوصول، وتأكيد العمليات. في كل لحظة من هذه اللحظات أبطئ قليلاً. لا ألتقط صوراً للشاشة إذا كانت تحتوي على معلومات الحساب، ولا أرسل تفاصيل الدخول عبر المحادثات، ولا أستخدم كلمة مرور أعتمدها في خدمات أخرى.
أراجع الأذونات الظاهرة في نظام التشغيل بدلاً من منحها بشكل تلقائي. إذا ظهرت مطالبة بإذن، أسأل نفسي: هل أحتاجه الآن؟ هل يتصل مباشرة بالوظيفة التي أريد استخدامها؟ وهل أستطيع رفضه ومواصلة استخدام جزء آخر من التطبيق؟ هذا لا يعني أن كل إذن مريب، بل يعني أنني أريد أن يكون اختياري واعياً. الشفافية العملية تبدأ من شاشة الإذن، لا من الانطباع العام عن التطبيق.
أنتبه أيضاً إلى الإشعارات. قد تكون مفيدة لمتابعة نشاط الحساب، لكنها قد تعرض معلومات على شاشة القفل. لذلك أختار مستوى الإشعارات الذي يناسبني، وأستخدم قفل الهاتف، وأتجنب تسجيل الدخول من جهاز لا أتحكم فيه. هذه التفاصيل لا تبدو جزءاً من الاستثمار، لكنها في الواقع تؤثر في خصوصية الحساب أكثر من لون الواجهة أو سرعة الانتقال بين الصفحات.
عند تغيير الهاتف، لا أتعامل مع نقل التطبيق كأنه تثبيت عادي. أراجع طريقة تسجيل الدخول، وأتأكد من أن الجهاز القديم لم يعد وسيلة مفتوحة للوصول، وأحتفظ ببيانات الاسترداد في مكان آمن. وإذا فقدت الهاتف، أبدأ بتأمين الحسابات المرتبطة به قبل التفكير في متابعة السوق. هذه الخطوات لا تضيف ربحاً، لكنها تقلل احتمال أن يتحول فقدان الجهاز إلى مشكلة مالية.
أين يمنحني التطبيق مساحة قرار حقيقية؟
أرى أن قيمة Thndr للمستخدم المبتدئ لا تأتي من كونه تطبيقاً على الهاتف فقط، بل من إمكانية جعل القرار المالي أقرب إلى المتابعة المنتظمة. أستطيع تخصيص وقت محدد لمراجعة الحساب بدلاً من فتحه كل دقائق اليوم. هذا الأسلوب يقلل التعلق بالحركة اللحظية، ويجعلني أركز على الخطة التي وضعتها لنفسي.
لكن مساحة القرار تحتاج إلى انضباط. إذا كنت أميل إلى الشراء عند ارتفاع السعر والبيع عند الخوف، فلن تحل الواجهة المشكلة وحدها. في هذه الحالة أكتب قواعدي قبل استخدام التطبيق: ما الهدف من المال؟ متى أراجع قراري؟ وما الحد الذي يجعلني أتوقف وأعيد التقييم؟ وجود هذه القواعد خارج التطبيق مهم، لأنني لا أريد أن أترك قراري بالكامل لما يظهر أمامي في جلسة واحدة.
ومن الاستخدامات العملية التي أراها مناسبة له أن أتعامل معه كدفتر متابعة للاستثمار، لا كآلة توقع. في نهاية كل شهر، أراجع ما فعلته، وأسأل عن سبب كل عملية، ثم أقارن ذلك بخطتي. إذا وجدت أن معظم قراراتي جاءت من الانفعال، فالمشكلة ليست في نقص زر جديد، بل في أنني أستخدم التطبيق بطريقة لا تناسب هدفي.
أما إذا كنت تريد حساباً بنكياً تقليدياً لدفع الفواتير، أو تحويلات يومية، أو إدارة مصروف الأسرة، فلن يكون تطبيقاً استثمارياً بديلاً عن ذلك. وهو ليس مناسباً لمن يريد أن يتولى شخص آخر كل القرارات بدلاً منه. قوته تكون أكبر عندما يريد المستخدم أن يفهم اختياراته ويتحمل مسؤولية قراره، لا عندما يبحث عن طريق مختصر يلغي التعلم.
موقف يومي يوضح فائدته وحدوده
لنفترض أنني أريد تخصيص جزء صغير من دخلي للتعلم والاستثمار، بينما أحتاج بقية المال للإيجار والطعام والطوارئ. قبل فتح التطبيق، أفصل المبلغ الذي أستطيع تحمل تقلبه، ثم أستخدم جلسة هادئة لمراجعة الاختيار وتفاصيل العملية. بعد ذلك لا أراقب الشاشة طوال اليوم، بل أعود في موعد محدد لمراجعة ما فعلته. بهذه الطريقة يصبح التطبيق جزءاً من خطة، لا سبباً لسحب المال من احتياجات أساسية.
في سيناريو آخر، قد أسمع خبراً عن شركة أو سوق وأشعر برغبة في التصرف فوراً. هنا أستفيد من التطبيق إذا استخدمته للتوقف ومراجعة قراري، لا لتنفيذه بسرعة. أكتب سبب الدخول، وأفكر في احتمال أن يكون الخبر قد انعكس بالفعل على السعر، ثم أقرر إن كان الأمر ينسجم مع خطتي. إذا لم أستطع شرح القرار بجملة واضحة، أعتبر ذلك سبباً للتأجيل.
هذه الطريقة تختلف عن استخدام تطبيق بنكي عادي، حيث يكون الهدف غالباً حفظ المال أو تحويله أو دفعه. وتختلف أيضاً عن متابعة الأخبار وحدها، لأن الأخبار قد تزيد القلق من دون أن تمنحني خطة. أما Thndr فيناسب المنطقة الوسطى: أداة لتنفيذ ومتابعة قرارات استثمارية، بشرط ألا أخلط بين سهولة الوصول وبين انخفاض المخاطر.
مقارنته بالبدائل المعتادة
إذا كانت أولويتك هي البساطة في التعامل مع المصروفات، فالتطبيق البنكي المعتاد أفضل لك؛ فهو أقرب إلى الحساب اليومي وأقل ارتباطاً بقرارات السوق. وإذا كنت تفضل الاستشارة الشخصية، فقد يناسبك وسيط تقليدي أو مستشار مالي، لأن الحوار المباشر قد يكون أكثر فائدة لمن لا يريد اتخاذ القرارات وحده. أما إذا كنت تريد متابعة استثماراتك من الهاتف والتعلم من قراراتك، فهنا تبدو فكرة Thndr أكثر ملاءمة.
الاختلاف الحقيقي ليس في وجود تطبيق على الهاتف، بل في مستوى المسؤولية الذي ينتقل إلى المستخدم. التطبيق يمنحني وصولاً ومرونة، لكنه لا يعرف أهدافي العائلية أو التزاماتي أو قدرتي على تحمل الخسارة ما لم أستخدم تلك المعلومات في قراري. لذلك لا أختاره لمجرد أنه مجاني؛ أختاره إذا كنت مستعداً للتعلم، ومراجعة التفاصيل، وعدم اعتبار كل حركة فرصة يجب اقتناصها.
كما أن متوسط التقييم البالغ 3.7 من 5 يذكرني بأن التجربة ليست مثالية للجميع. لا أفسر ذلك وحده باعتباره مشكلة محددة، لكنه سبب إضافي لقراءة الشاشات بعناية وتجربة طريقة الاستخدام تدريجياً. عدد التثبيتات الكبير يدل على وصول واسع، لا على أن كل مستخدم سيجد الواجهة أو أسلوب العمل مناسباً له.
لمن أنصح به، ومتى أختار غيره؟
أنصح به لمن يريد بداية عملية في الاستثمار عبر الهاتف، ويستطيع تخصيص وقت لفهم ما يفعله، ويقبل أن النتائج غير مضمونة. يناسب أيضاً من يريد مراجعة قراراته بنفسه بدلاً من الاعتماد على نصيحة عابرة في وسائل التواصل. مجانية التطبيق تجعل تجربة الدخول أسهل، لكنني لا أساوي بين مجانية التثبيت ومجانية المخاطر؛ المال الذي أضعه في الاستثمار يظل معرضاً للتغير.
لا أنصح به لمن يحتاج إلى سيولة فورية لمصاريف أساسية، أو لمن يتوقع ربحاً ثابتاً، أو لمن يتوتر من تغير الأسعار ويفتح التطبيق عشرات المرات بحثاً عن الطمأنينة. كذلك قد يكون خياراً أقل ملاءمة لمن يريد إدارة مالية شاملة تشمل الميزانية والفواتير والادخار في مكان واحد. في هذه الحالات، تطبيق بنكي أو أداة ميزانية قد تخدم الهدف الأول بشكل أفضل.
قبل التثبيت، أتأكد من أن نظام هاتفي يفي بالحد الأدنى المطلوب، ثم أستخدم متجر التطبيقات الرسمي وأراجع الأذونات عند ظهورها. بعد إنشاء الحساب، أضبط قفل الهاتف والإشعارات، وأبدأ بمراجعة الواجهة دون استعجال تنفيذ عملية. هذه البداية الصغيرة تكشف بسرعة هل طريقة العرض تناسبني، وهل أستطيع فهم خطوات التأكيد، وهل أشعر أنني أتحكم في الحساب بدلاً من أن تقودني التنبيهات.
حكمي بعد الاستخدام
تجربتي مع Thndr تترك انطباعاً إيجابياً مشروطاً. أراه تطبيقاً مناسباً لمن يريد أداة استثمار محمولة وواضحة نسبياً، لكنه لا يلغي الحاجة إلى المعرفة أو الحذر أو حماية الحساب. أكثر ما أقدره فيه هو أنه يجعل القرار قريباً من المستخدم؛ وأكثر ما يجعلني حذراً هو أن هذا القرب قد يشجع الشخص غير المنضبط على التصرف بسرعة.
في النهاية، لا أقيس الثقة بعدد التثبيتات وحده، ولا أعتبر التقييم المتوسط حكماً نهائياً. أراجع ما يظهر لي من أذونات، وأنتبه إلى خيارات الحساب، وأحمي بيانات الدخول، وأتأكد من تفاصيل كل عملية قبل تأكيدها. إذا كنت مستعداً لهذه المسؤولية، فقد يكون التطبيق بداية عملية جيدة للتعرف إلى الاستثمار من الهاتف. أما إذا كنت تبحث عن حساب يومي أو عائد مضمون أو شخص يتخذ القرارات نيابة عنك، فالأفضل أن تختار أداة مختلفة تناسب ذلك الاستخدام.
أبرز المزايا
- واجهة عربية بسيطة وسهلة الاستخدام للمبتدئين.
- إمكانية بدء الاستثمار بمبالغ صغيرة نسبيًا.
- عرض بيانات الأسهم وصناديق الاستثمار داخل التطبيق.
- إجراءات فتح الحساب والتحقق تتم رقميًا.
- يوفر أدوات لمتابعة المحفظة والأداء بشكل مستمر.
القيود
- قد تختلف الرسوم حسب نوع المعاملة والسوق، لذا راجعها قبل التنفيذ.
- الاستثمار ينطوي على مخاطر وقد تتعرض أموالك للخسارة.
- بعض الأدوات الاستثمارية قد لا تتوفر في جميع الدول.
- قد تتأخر معالجة الإيداعات أو عمليات السحب أحيانًا.
- يحتاج التطبيق إلى اتصال ثابت بالإنترنت لتنفيذ الأوامر.
الأسئلة الشائعة
ما هو تطبيق Thndr، وكيف يمكن استخدامه؟
Thndr هو تطبيق استثمار يتيح للمستخدمين شراء وبيع الأسهم والأصول المالية من خلال الهاتف، مع عرض بيانات الأسعار ومتابعة أداء المحفظة. بعد إنشاء الحساب وإتمام خطوات التحقق، يمكنك استكشاف الأدوات المتاحة واختيار الاستثمارات المناسبة لك. تختلف الخدمات والأصول المدعومة حسب بلد الإقامة واللوائح المحلية، لذلك يُنصح بمراجعة التفاصيل قبل تنفيذ أي عملية.
هل تطبيق Thndr آمن وموثوق للاستثمار؟
يعتمد مستوى الأمان على إجراءات التطبيق والجهة المالية المرخصة التي تدير الخدمات في بلدك، إضافة إلى طريقة استخدامك للحساب. عادةً يتطلب Thndr التحقق من الهوية، ويوفر وسائل حماية للحساب مثل تسجيل الدخول الآمن والتنبيهات. مع ذلك، الأمان التقني لا يعني ضمان الأرباح؛ فالاستثمار ينطوي على مخاطر، ويجب تفعيل الحماية الإضافية وعدم مشاركة كلمة المرور أو رموز التحقق.
ما الحد الأدنى لبدء الاستثمار عبر Thndr؟
لا توجد إجابة واحدة ثابتة للحد الأدنى، لأن المبلغ المطلوب قد يختلف وفق الدولة، ونوع الأصل، وسعر السهم، والرسوم المطبقة. بعض الأدوات قد تسمح بالبدء بمبالغ صغيرة، بينما تحتاج أدوات أخرى إلى قيمة أكبر أو إلى شراء وحدات كاملة. قبل الإيداع، راجع شروط الحساب والرسوم وحدود التحويل داخل التطبيق حتى تعرف التكلفة الفعلية.
ما الرسوم والعمولات التي يفرضها Thndr؟
قد تشمل تكلفة استخدام Thndr عمولة تنفيذ الصفقات، ورسومًا مرتبطة بالإيداع أو السحب، وفروق أسعار أو رسومًا تفرضها جهات السوق والوسطاء، بحسب الخدمة والمنطقة. لا تفترض أن التداول مجاني بالكامل لمجرد أن فتح الحساب سهل. افحص جدول الرسوم داخل التطبيق قبل شراء أو بيع أي أصل، وانتبه إلى أن الرسوم المتكررة قد تؤثر في العائد النهائي.
هل يمكن سحب الأموال أو بيع الاستثمارات بسهولة من Thndr؟
يمكن عادةً بيع الأصول المتاحة ثم طلب تحويل الرصيد إلى وسيلة السحب المسجلة، لكن سرعة التنفيذ ليست مضمونة دائمًا. فقد تتأثر بوقت تسوية الصفقة، وساعات السوق، والتحقق من الحساب، والبنوك أو مزودي الدفع المحليين. كما قد توجد حدود أو رسوم للسحب. لذلك تأكد من بياناتك البنكية ومتطلبات السحب قبل إيداع مبلغ تحتاج إليه على المدى القصير.


